Cette série propose une lecture par épisodes de l’histoire financière de la Tunisie. Elle s’attache à des événements, des personnages et des périodes qui en ont marqué les grandes étapes. Chaque ouvrage revient sur un moment particulier de cette histoire et cherche à en retrouver les acteurs, les décisions, les débats et les enjeux à partir de sources inédites, notamment des archives du Fonds monétaire international, de la Banque mondiale, de la Banque de France, des Archives nationales de Tunisie, des archives françaises et des archives du Département d’État américain.
Au fil des volumes, l’ensemble compose ainsi une histoire faite de moments décisifs, dont les liens apparaissent progressivement à travers les transformations de la Tunisie, de ses finances et de ses relations avec ses créanciers et les institutions financières internationales.
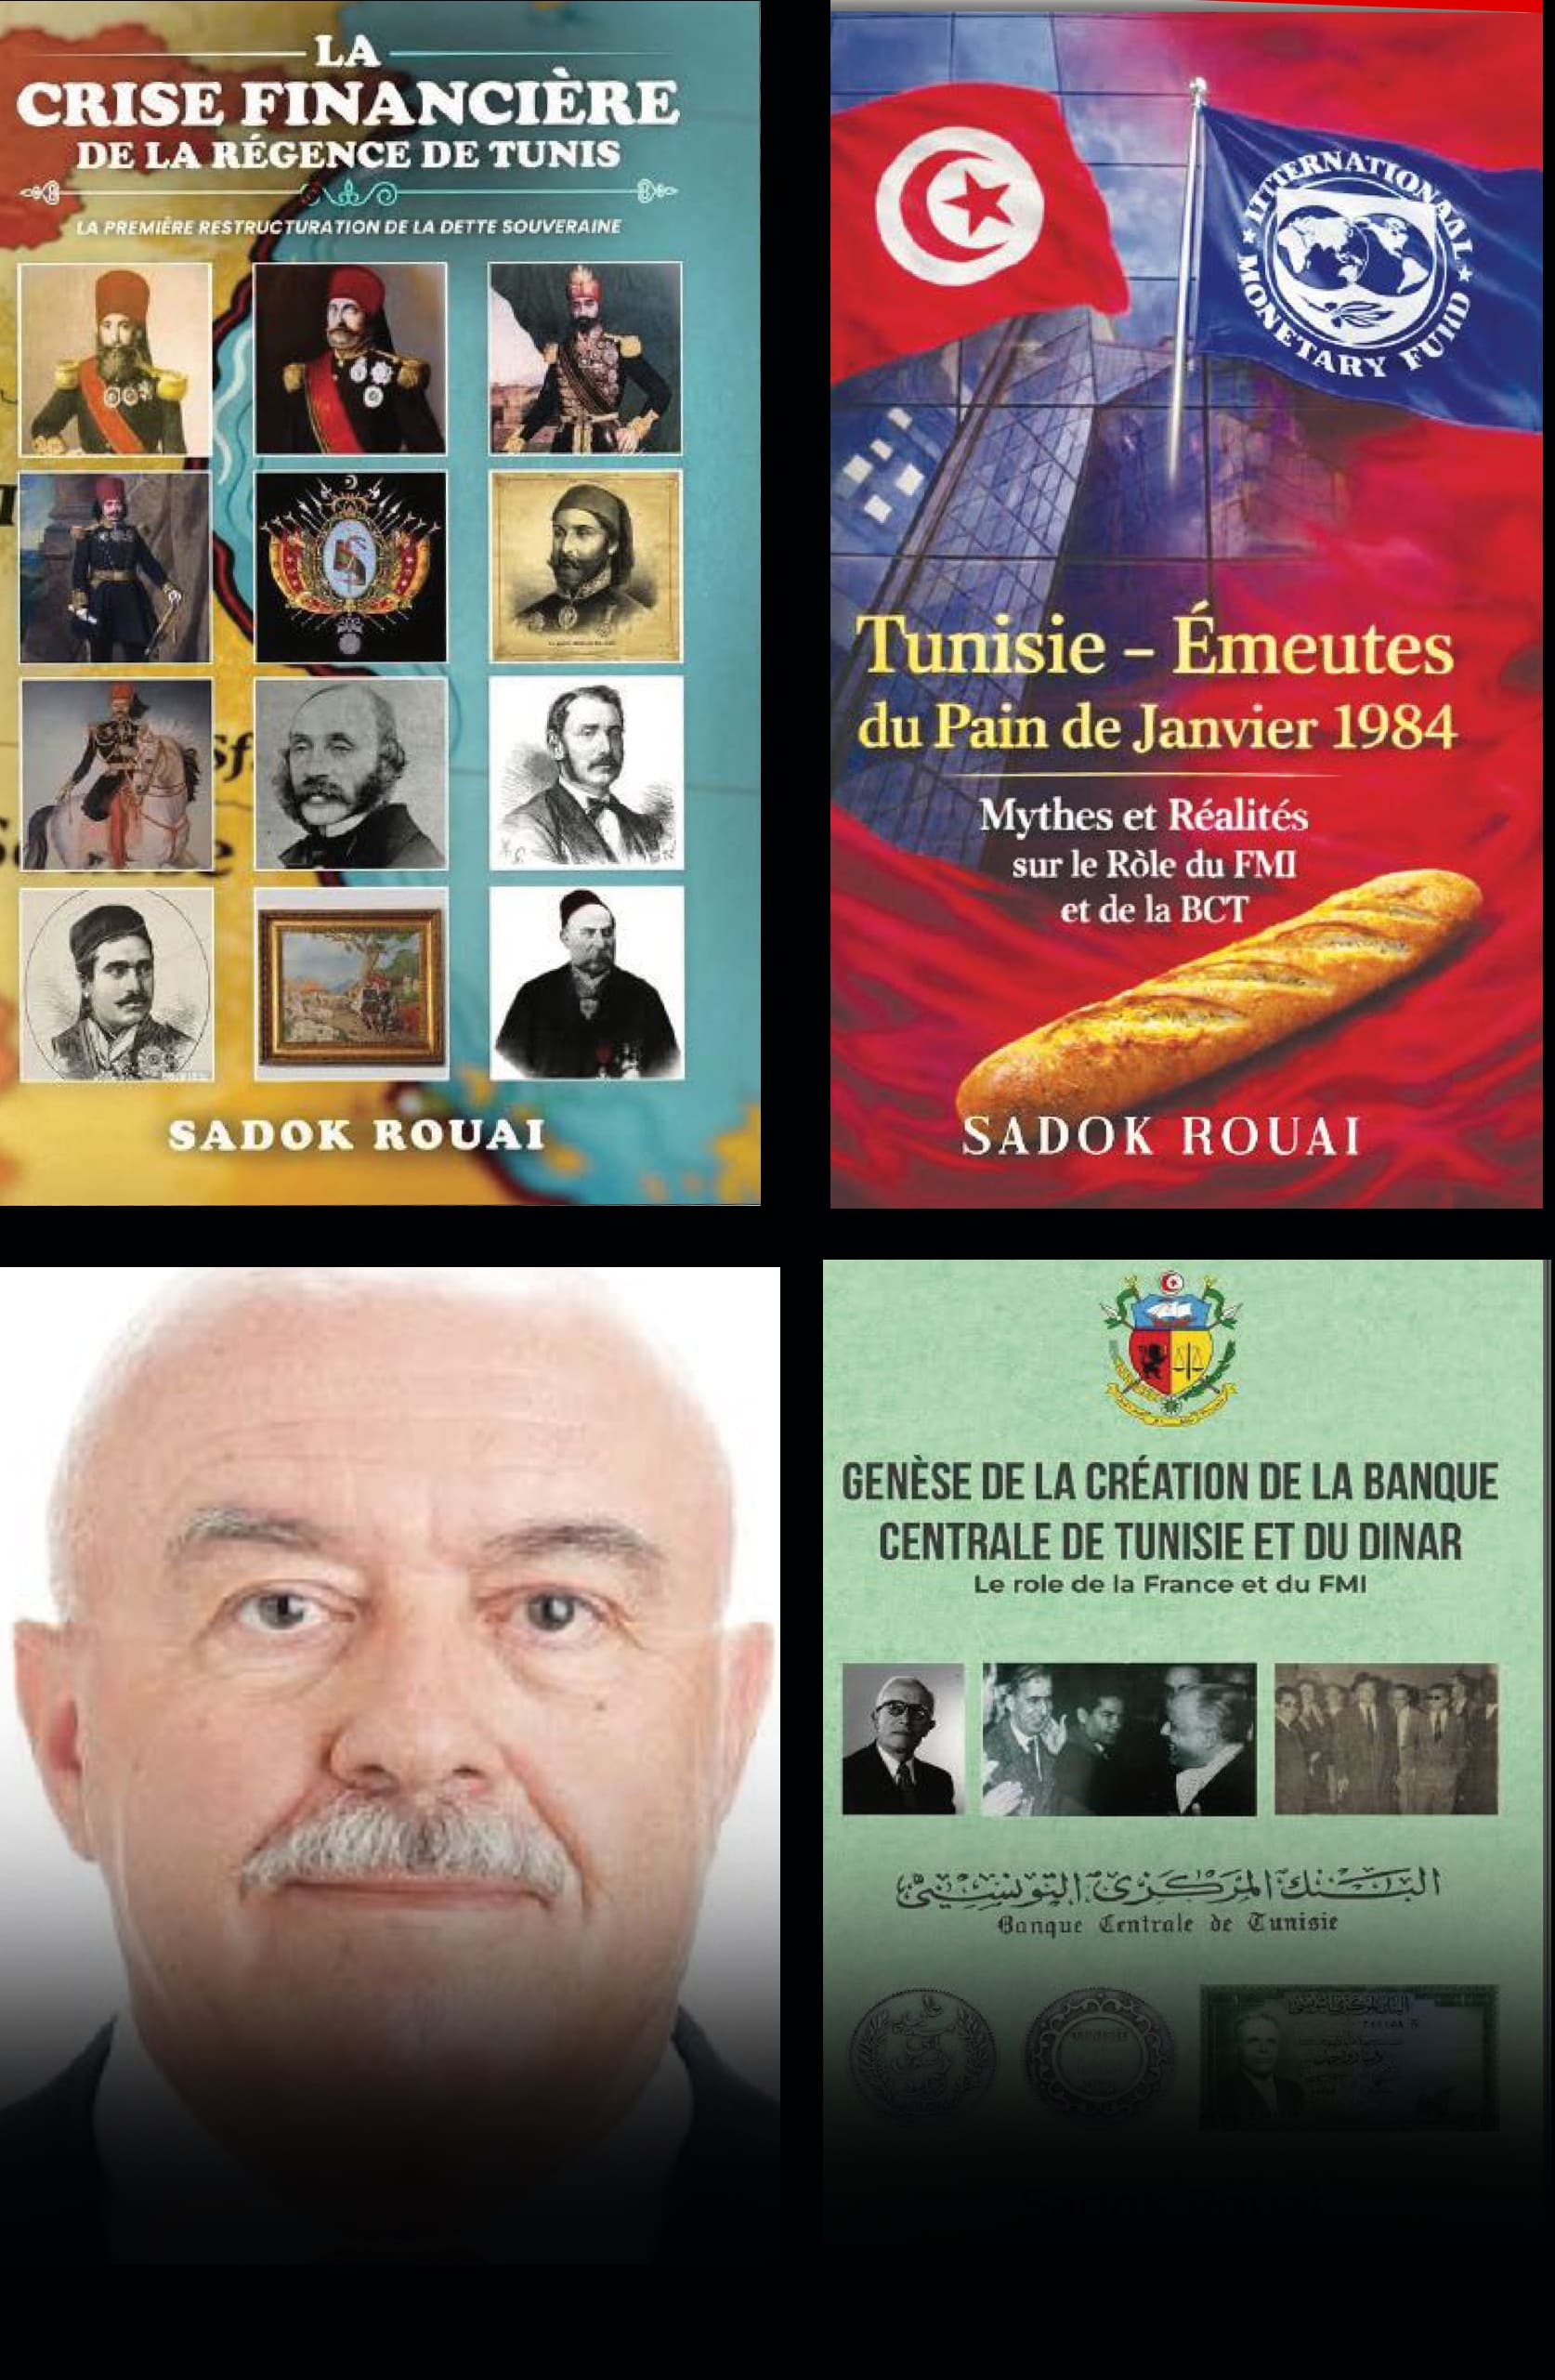
Ce travail est en cours et a vocation à se poursuivre. Trois ouvrages ont déjà été consacrés à des épisodes majeurs de cette histoire : la crise de la dette souveraine de la Régence de Tunis, la création de la Banque centrale de Tunisie et du Dinar, puis les émeutes du pain de janvier 1984.
Pris ensemble, ces ouvrages font apparaître, à travers des périodes et des contextes très différents, une même question : les relations entre la Tunisie, ses finances, ses créanciers et les institutions financières internationales. Des premiers emprunts de la Régence de Tunis au Programme d’ajustement structurel de la fin du XXe siècle, cette histoire est faite de choix internes, de contraintes financières, de négociations et d’influences extérieures.
Deux nouveaux ouvrages, à paraître prochainement, viendront prolonger cette série :
- Tunisie – FMI : Le Programme d’ajustement structurel — La période de stabilisation (1986-1988).
- Tunisie – FMI : Le Programme d’ajustement structurel — La période d’ajustement structurel (1988-1993).
Ces deux volumes abordent un nouveau moment majeur de l’histoire financière tunisienne : la crise de 1986 et l’entrée de la Tunisie dans les programmes de stabilisation et d’ajustement structurel négociés avec le Fonds monétaire international et la Banque mondiale.
Ils prolongent la démarche des trois premiers volumes en revenant sur cette séquence à partir des sources disponibles et en examinant les relations entre les autorités tunisiennes, les institutions financières internationales et les différents acteurs qui ont participé à la conception, à la négociation et à la mise en œuvre de ces programmes.
1-La Crise Financière de la Régence de Tunis : La première restructuration de la dette souveraine
Le premier ouvrage sur la Crise Financière de la Régence de Tunis retrace la première grande crise de dette souveraine de la Tunisie moderne et la restructuration de 1870 qui en constitue l’aboutissement. L’ouvrage défend une thèse centrale : la perte de souveraineté de la Régence fut, d’abord, financière avant de devenir politique. Le Protectorat de 1881 apparaît ainsi moins comme le commencement que comme l’aboutissement d’un processus engagé plusieurs décennies auparavant.
La crise se développe en trois étapes. Jusqu’à la fin des années 1830, la Régence ne connaît pas de dette publique significative. Sous Ahmed Bey, les dépenses somptuaires, les projets coûteux et la fragilisation du système financier accroissent progressivement les déséquilibres. Sous Mustapha Khaznadar, Premier ministre de 1837 à 1873, la faiblesse institutionnelle et les pratiques d’appropriation des ressources publiques contribuent à l’accumulation d’une dette locale qui atteint 11,9 millions de francs en 1860.
À partir de 1861, la Régence se tourne vers les marchés financiers européens. Les emprunts de 1863 et 1865, auxquels s’ajoutent d’autres opérations, aggravent rapidement la situation. Les conditions financières sont particulièrement coûteuses et une part importante des sommes levées n’est jamais effectivement mise à la disposition de l’État. Le doublement de la mejba destiné à financer l’emprunt de 1863 provoque l’insurrection de 1864. En 1867, les premiers défauts consacrent la crise. Entre 1860 et 1870, le ratio dette/PIB passe de 5,4% à 73,2 %.
Face à l’insolvabilité, le décret du 5 juillet 1869 crée une Commission financière internationale réunissant la France, le Royaume-Uni et l’Italie. L’accord du 23 mars 1870 réduit officiellement la dette de 160,6 à 125,3 millions de francs. La dette est désormais administrée sous contrôle européen et son service absorbe environ la moitié des recettes de la Régence. L’opération apparaît ainsi moins comme un rétablissement durable de la soutenabilité que comme une conversion destinée à sécuriser les intérêts des créanciers.
Le dispositif demeure fragile. Après plusieurs tentatives d’assainissement, notamment sous Khéreddine, les difficultés persistent. Le traité du Bardo de 1881 puis la convention de La Marsa consacrent la perte de l’autonomie financière de la Régence. La conversion de 1884, garantie par la France, permet la dissolution de la Commission financière et son remplacement par une Direction des finances.
L’ouvrage montre ainsi que la crise résulte de la combinaison de fragilités internes — faiblesse institutionnelle, désordre financier et gouvernance fiscale — et de l’exploitation de ces vulnérabilités par des intérêts financiers et politiques européens dans un contexte de rivalité entre puissances. Elle constitue un épisode fondateur de l’histoire financière tunisienne et pose, bien avant les interventions du FMI et de la Banque mondiale, une question qui traversera toute cette histoire : comment préserver la souveraineté politique lorsque l’indépendance financière est compromise par l’endettement extérieur ?
2- Genèse de la Création de la Banque centrale de Tunisie et du Dinar – : Le rôle de la France et du FMI
Le deuxième ouvrage se situe au lendemain de l’indépendance, lorsque la jeune Tunisie entreprend de construire les instruments monétaires de sa souveraineté. À partir des archives de la Banque de France et du Fonds monétaire international, il reconstitue le processus qui conduit, entre 1956 et 1958, à la création de la Banque centrale de Tunisie et à l’émission du Dinar.
La thèse de l’ouvrage est que la souveraineté monétaire tunisienne ne résulte ni d’une rupture brutale avec la France ni d’un acte exclusivement national. Elle se construit progressivement, par étapes et par négociation, conformément à la politique des étapes de Bourguiba. Les autorités tunisiennes doivent composer avec une France qui conserve une influence déterminante sur les questions monétaires et avec un FMI dont les analyses et les recommandations accompagnent la transformation du système tunisien.
Sous le Protectorat, la Tunisie avait été progressivement intégrée à l’ordre financier français : adoption du franc en 1891, appartenance à la zone franc et privilège d’émission confié à la Banque de l’Algérie et de la Tunisie. La Convention du 3 juin 1955 organise une indépendance encore largement contrainte, l’émission monétaire, les changes, les réserves et la dette demeurant liés au système français.
L’indépendance du 20 mars 1956 ne met donc pas immédiatement fin à cette situation. La Tunisie établit très tôt des contacts avec le FMI, dès novembre 1956. Les missions de Jan Viktor Mladek, en 1957 et 1958, contribuent à la réflexion sur les statuts de la future banque centrale, la discipline monétaire et son indépendance. Certaines de ses recommandations sont reprises dans la loi du 19 septembre 1958. La France joue parallèlement un rôle essentiel dans le transfert du privilège d’émission. Après les travaux de Jean Bolgert et les négociations de 1958, son coût est fixé à 1,8 milliard de francs.
La Banque centrale de Tunisie est créée le 19 septembre 1958 et inaugurée le 3 novembre. La convention conclue le 30 octobre avec la Banque de France organise une transition qui maintient certains liens financiers avec Paris. La création de la BCT apparaît ainsi comme une étape décisive, mais progressive, vers l’autonomie monétaire.
La création du Dinar constitue l’étape suivante. Institué par la loi du 18 octobre 1958 à raison de 1.000 francs pour un Dinar, il devient rapidement l’instrument d’une affirmation monétaire plus autonome. Après la dévaluation française du 27 décembre 1958, la Tunisie choisit de ne pas suivre le mouvement et définit finalement le Dinar en or, à raison de 0,420 Dinar pour un dollar. Ce choix, qui surprend la France et le FMI, révèle la tension entre souveraineté politique et cohérence économique avec l’environnement extérieur.
Dès 1959, le FMI identifie une surévaluation du Dinar. L’ajustement est cependant différé jusqu’au 10 septembre 1964, date d’une dévaluation à 0,525 Dinar pour un dollar, accompagnée d’un premier accord de confirmation du FMI de 14,25 millions de dollars.
L’ouvrage montre, ainsi, que la naissance de la souveraineté monétaire tunisienne fut un processus de transfert, de négociation et d’appropriation institutionnelle. La création de la BCT et du Dinar constitue une conquête majeure de l’indépendance, mais une souveraineté exercée dans un environnement monétaire international où les choix nationaux restent étroitement liés aux relations avec Paris et les institutions de Bretton Woods.
3-Tunisie – Émeutes du Pain de Janvier 1984 Mythes et réalités sur le rôle du FMI et de la BCT
Le troisième ouvrage revient sur un épisode profondément ancré dans la mémoire collective tunisienne : les émeutes du pain de Janvier 1984. Il réexamine cet événement à partir des archives du Fonds monétaire international, des documents institutionnels et des témoignages des acteurs, en s’interrogeant notamment sur une interprétation devenue largement dominante, celle selon laquelle la hausse des prix du pain et des céréales aurait été directement imposée par le FMI.
L’ouvrage replace, d’abord, les émeutes dans le contexte économique et politique de la Tunisie du début des années 1980. Après une période de forte croissance, proche de 7,5 % par an entre 1977 et 1981, l’économie ralentit brutalement à partir de 1982. La croissance tombe à environ 1 %, le déficit budgétaire atteint 5,2 % du PIB, l’inflation 14 % et le déficit extérieur se creuse. En 1983, le déficit budgétaire consolidé atteint 6,6 % du PIB. Dans le même temps, le coût des subventions alimentaires gérées par la Caisse générale de compensation augmente fortement, passant de 8,5 millions de dinars en 1973 à près de 184 millions en 1983.
Ces déséquilibres s’inscrivent dans un contexte politique tendu, marqué par les rivalités au sommet de l’État, la question de la succession de Bourguiba et les arbitrages entre stabilité sociale et redressement des finances publiques. La décision d’augmenter fortement les prix des céréales, prise à la fin de décembre 1983 et appliquée avant même le 1er janvier dans certaines régions, provoque rapidement des émeutes qui gagnent le pays et culminent à Tunis le 3 janvier. Après plusieurs jours de violences et de répression, Bourguiba annule les hausses le 6 janvier.
L’examen des positions des responsables tunisiens révèle des divergences importantes. Mohamed Mzali finit par soutenir une hausse rapide des prix, tandis que le ministre des Finances Ismail Khelil rappelle que ni le FMI ni la Banque mondiale n’exigent une telle précipitation. Le ministre de l’Intérieur Driss Guiga avait, lui, alerté sur le risque de troubles. Avant son départ du gouvernement en juin 1983, Mansour Moalla défendait une stratégie d’ajustement progressif, négociée avec le FMI sans recours formel à un programme conditionnel.
Les archives du FMI montrent parallèlement que les autorités tunisiennes cherchent, entre 1982 et 1985, à éviter précisément un tel programme. Elles privilégient des instruments non contraignants et restent soucieuses de préserver leur marge de décision. En 1983, les services du Fonds ne considèrent d’ailleurs pas qu’un programme conditionnel soit encore justifié et recommandent plutôt un ajustement budgétaire graduel.
Ce n’est qu’à l’automne 1984, face à l’aggravation des déséquilibres, que le FMI recommande explicitement un programme de stabilisation, sans l’imposer. La Tunisie ne conclura son premier accord conditionnel qu’en 1986.
L’ouvrage montre, ainsi, que les émeutes de janvier 1984 ne constituent pas le résultat d’une mesure imposée par le FMI, mais l’aboutissement d’une crise largement endogène, née de déséquilibres économiques accumulés, de choix politiques et sociaux et de rivalités internes. Elles illustrent surtout les conséquences d’un ajustement longtemps différé et la difficulté, pour les autorités tunisiennes, de concilier redressement financier, stabilité politique et paix sociale.
Le troisième volume complète ainsi les deux précédents : après la perte de la souveraineté financière au XIXe siècle et la construction de la souveraineté monétaire après 1956, il montre comment, au début des années 1980, la Tunisie tente encore de préserver sa marge de décision avant d’entrer formellement dans la conditionnalité du FMI.