لا ترتبط التحديات التي تواجه أوروبا فقط بتداعيات الحروب والاضطرابات الجيوسياسية، وباتت تكشف عن اختلالات أعمق تمسّ أسس قوتها الاقتصادية وقدرتها على الحفاظ على موقعها في النظام العالمي. فبين أزمة الطاقة، وتفاقم المديونية، وتراجع القاعدة الصناعية أمام الصعود الصيني، تجد القارة الأوروبية نفسها أمام ثلاث جبهات من الهشاشة، تتداخل آثارها لتضيق هامش تحركها الاقتصادي والاستراتيجي.
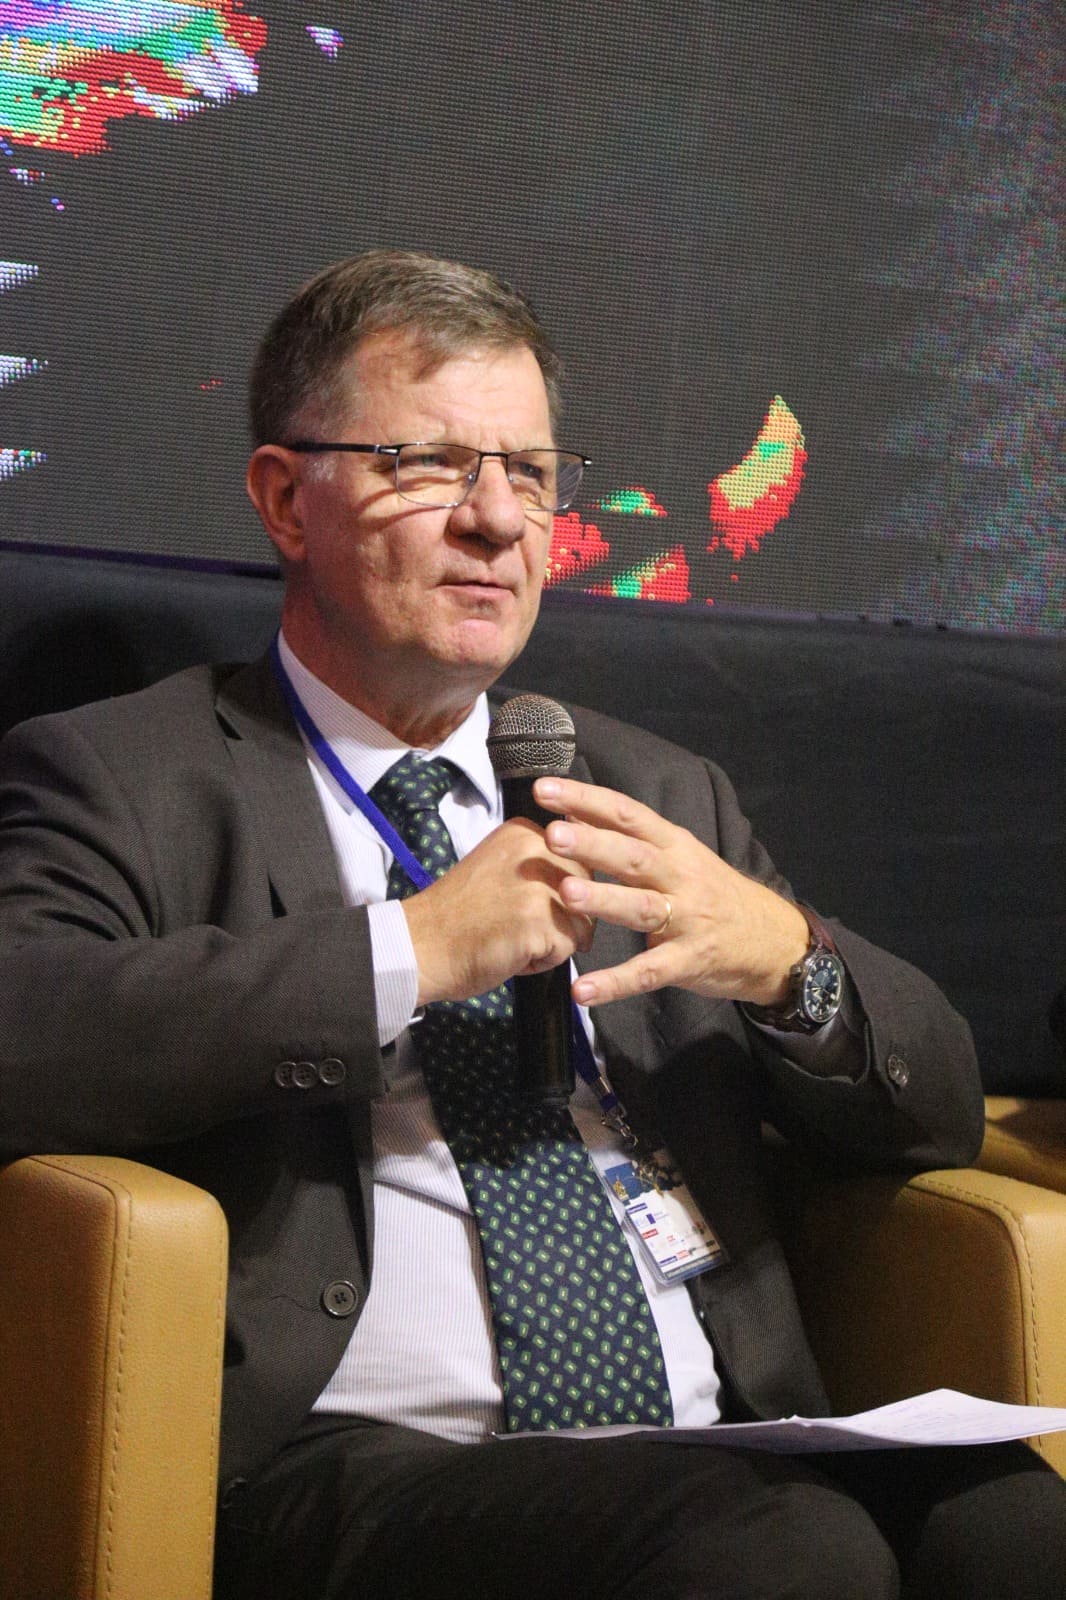
هذا التشخيص قدمه أوليفييه كيمبف، الدكتور في العلوم السياسية، خلال مداخلته في الدورة الثامنة والعشرين للمنتدى الدولي لمجلة رياليتي، حيث عرض قراءة نقدية للوضع الاقتصادي الأوروبي، محذراً من أن الصورة لا تخلو من مؤشرات مقلقة، وإن كانت لا تعني استحالة تجاوز الصعوبات.
واستهل كيمبف مداخلته بالتنبيه إلى أن الصدمات الجيو-اقتصادية الراهنة لا تقتصر على الفضاء المتوسطي، وتمتد إلى الاقتصاد العالمي برمته، مستشهداً بتداعيات الحرب الروسية الأوكرانية التي حرمت أوروبا من إمدادات الطاقة الروسية منخفضة الكلفة، وألقت بظلالها الثقيلة على صناعتها، ولا سيما الصناعة الألمانية، بما انعكس سلباً على نسق النمو في القارة.
ولم تتوقف الضغوط عند هذا الحد، إذ أضافت الحرب في إيران، وفق المتدخل، اضطرابات جديدة إلى أسواق الطاقة، مع تذبذب أسعار النفط بين 90 و95 دولاراً للبرميل، وتزايد التوترات في سوق الغاز. وهي تطورات ساهمت في تجدد الضغوط التضخمية وتراجع آفاق النمو، في وقت تقترب فيه فرنسا من حالة الركود، مقابل توقعات نمو أمريكية تتراوح بين 2.4 و3 بالمائة.
وأشار كيمبف إلى أن التوقعات الاقتصادية العالمية شهدت بدورها مراجعات نحو الانخفاض، بنسب تتراوح بين نصف نقطة ونقطتين وفق السيناريوهات المعتمدة.
ونقلاً عن تقديرات صندوق النقد الدولي، حذر من إمكانية تراجع النمو العالمي إلى حدود 2.5 بالمائة، بعد أن كان قريباً من 4 بالمائة، في حال بلوغ سعر برميل النفط 100 دولار. وهي فرضية لا تقتصر انعكاساتها على الاقتصادات الأوروبية، وتمتد أيضاً إلى أسواق المغرب العربي وإفريقيا.
أما الهشاشة الثانية التي توقف عندها المتدخل، فتتصل بالوضع المالي للدول الأوروبية، في ظل تراكم المديونية منذ الأزمة المالية لسنة 2008. فقد اعتمدت أوروبا، خلال السنوات الماضية، على تدخلات البنك المركزي الأوروبي لشراء الديون، وسياسات أسعار الفائدة المنخفضة، قبل أن تضيف أزمة كوفيد-19 أعباء جديدة من خلال آليات الاقتراض المشترك.
وفي هذا السياق، لفت كيمبف إلى اتساع الفجوة بين واقع المالية العمومية الأوروبية والمعايير التي تأسست عليها منطقة اليورو، موضحاً أن متوسط المديونية في منطقة العملة الأوروبية الموحدة يناهز 89 بالمائة من الناتج المحلي الإجمالي، فيما ترتفع النسبة في عدد من البلدان المطلة على المتوسط إلى مستويات أكبر.
وتبلغ المديونية، وفق الأرقام التي عرضها، نحو 120 بالمائة من الناتج المحلي الإجمالي في فرنسا، و140 بالمائة في كل من اليونان وإيطاليا، مقابل حوالي 100 بالمائة في إسبانيا. ورغم تسجيل بعض التحسن في مسار العجز المالي في إيطاليا وإسبانيا، مازالت فرنسا تواجه صعوبات في خفض عجزها إلى ما دون 5 بالمائة.
ولا تكمن خطورة هذه المؤشرات، وفق قراءة كيمبف، في حجم الديون وحده، وإنما في ما تفرضه من قيود على قدرة الدول الأوروبية على تمويل سياساتها ومواجهة الأزمات الجديدة. فارتفاع المديونية وتفاقم العجز يحدّان من هوامش التحرك المالي، ويطرحان تساؤلات بشأن قدرة الاتحاد الأوروبي على تعبئة الموارد اللازمة لتنفيذ مشاريعه، بما في ذلك الميثاق الجديد من أجل المتوسط.
الصين… المنافس الذي يعيد رسم الخريطة الصناعية
وإذا كانت الطاقة والمالية تمثلان جانبين من جوانب الهشاشة الأوروبية، فإن التحدي الثالث، بحسب كيمبف، يرتبط بالتحولات العميقة التي أحدثها الصعود الصناعي الصيني خلال السنوات الخمس إلى العشر الأخيرة.
واستعاد المتدخل في هذا السياق الرهان الأوروبي الذي رافق انفتاح الصين على منظمة التجارة العالمية في بداية الألفية، والقائم على تصور مفاده أن أوروبا يمكنها التخلي عن جانب من نشاطها الصناعي لفائدة الصين، مع الاحتفاظ بمواقع القوة في مجالات رأس المال والاستثمار. غير أن هذا الرهان لم يحقق النتائج المنتظرة، إذ تحولت الصين إلى منافس صناعي واقتصادي قوي، تجاوز دورها حدود التصنيع لفائدة الأسواق الغربية.
وفي المقابل، تراجعت مكانة الصناعة في عدد من الاقتصادات الأوروبية، حيث لا يمثل القطاع الصناعي سوى نحو عُشر الناتج المحلي الإجمالي الفرنسي، في مؤشر على اتساع الفجوة بين الطموح الأوروبي للحفاظ على استقلاليته الاقتصادية والواقع الإنتاجي للقارة.
ولم تكن تونس بمنأى عن هذه التحولات، إذ أشار كيمبف إلى أن النموذج الاقتصادي التونسي، الذي استند طويلاً إلى ميزة القرب الجغرافي من السوق الأوروبية وتوفير اليد العاملة لفائدة المؤسسات الأوروبية، يواجه بدوره تحديات جديدة في ظل المنافسة الصناعية الصينية وتغير خريطة سلاسل الإنتاج العالمية.
ويطرح هذا التحول تساؤلات تتجاوز مستقبل الصناعة الأوروبية إلى انعكاساته على شركائها في الضفة الجنوبية للمتوسط، ومن بينهم تونس، التي تجد نفسها مطالبة بإعادة التفكير في موقعها ضمن المنظومة الإنتاجية الإقليمية، وفي قدرتها على تطوير مزايا تنافسية تتجاوز كلفة اليد العاملة والقرب الجغرافي.
واختزل أوليفييه كيمبف تشخيصه في ثلاث نقاط أساسية وهي هشاشة طاقية، وهشاشة مالية، وهشاشة صناعية، معتبراً أنها عوامل تحدّ من قدرة أوروبا على التحرك وتعبئة الموارد اللازمة لمواجهة التحولات العالمية.
كما أبدى تحفظاً إزاء ما وصفه بالتفاؤل والتصريحات القائمة على حسن النوايا، في إشارة إلى ضرورة التعامل مع التحديات الاقتصادية من منطلق واقعي، لا الاكتفاء بإعلان الطموحات والالتزامات.
وتكتسب هذه القراءة أهمية خاصة في سياق النقاش حول الميثاق الجديد من أجل المتوسط، إذ إن قدرة الاتحاد الأوروبي على بناء شراكة متوازنة مع بلدان الجنوب تظل مرتبطة أيضاً بمدى قدرته على تجاوز اختلالاته الداخلية واستعادة قوته الإنتاجية والمالية والطاقية.
فأوروبا التي تبحث عن شركاء لتعزيز أمنها الطاقي وتطوير سلاسل إنتاجها وتنويع مصادر إمداداتها، تواجه في الوقت ذاته قيوداً اقتصادية قد تؤثر في حجم المبادرات التي تستطيع إطلاقها وتمويلها.
ولا تمثل التحديات الأوروبية شأناً داخلياً منفصلاً عن مستقبل المتوسط، بل عاملاً أساسياً في تحديد طبيعة الشراكة الممكنة بين ضفتيه، وحدود الوعود التي يمكن تحويلها إلى مشاريع ملموسة.